
財經
METROHK.com.hk 最新的財經文章。
財經
亞馬遜擬售80億美元輝達晶片套現

亞馬遜據報正尋求透過新工具,向投資者出售約80億美元(約624億港元)的先進輝達(Nvidia)晶片,以強化其資產負債表。此舉將有助公司採用更輕資產的模式營運。

財經
澳洲Sunrise Energy Metals擬赴美上市

澳洲礦業公司Sunrise Energy Metals宣布計劃通過新設美國母公司,尋求在納斯達克作主要上市,並獲美國能源部最多4億美元有條件融資,用於新南威爾士州的Syerston鈧項目。公司表示,搬遷不會改變其業務、資產或營運,管理層將留任。
財經
日本經濟大臣稱毋須過度寬鬆貨幣政策

日本經濟再生大臣木內稔表示,日本已脫離通縮,不再需要追求更高通脹的過度寬鬆貨幣政策。但他拒絕評論政府是否反對日本央行進一步加息,僅稱貨幣政策決定屬央行管轄範圍。
財經

Nike 計劃再裁員並重組業務,中國銷售持續下滑

Nike 行政總裁 Elliott Hill 宣布深化重組,計劃再裁員並重整全球業務架構,同時預測全年收入將有高單位數跌幅。中國市場銷售按固定匯率計算下跌 26%,成為業績主要壓力來源,公司將收緊在中國的網上批銷售權。
財經
日本九月核心通脹創十個月新高加息壓力增
日本東京九月份核心消費物價指數按年上升百分之二點七,創下十個月以來最快增速,超過日本央行百分之二的目標。數據顯示價格壓力持續升溫,外界預期央行或於十二月再度加息。
財經
港股第四季開局恒指跌513點 科技金融股受壓

港股踏入第四季首個交易日顯著下跌,恒生指數急挫513點,跌幅達2.1%,收報24,099點。科技巨頭及金融保險股普遍受壓,其中京東健康跌幅最大達6.9%,而新世界發展則逆市上升近一成。
財經
陳翊庭:港須建多元化投資生態圈

港交所行政總裁陳翊庭表示,環球投資者目光重回亞洲及中國市場,傾向多元化資產配置,本港須構建涵蓋固定收益、貨幣及大宗商品的生態圈,而非只做大股票市場。她指出,港交所正配合國家十五五規劃,提升一級融資及二級交易,並已推出美元計價黃金期貨,人民幣版本亦在考慮。
財經
東京通脹率創10月新高加息預期升溫

日本政府數據顯示,東京9月通脹率及核心通脹率均創下10個月新高,強化日本央行進一步加息預期。東京核心消費物價指數按年上升2.7%,超出預期,數據將成為央行月底政策會議的參考因素。

財經
波蘭歐盟經濟增長最快 吸引港投資者
波蘭經濟在2025年增長3.6%,居歐盟之首,中國投資在電池、基建及綠色能源領域加速。香港投資者可透過新推出的ETF接觸波蘭大型企業,該國亦擁有歐盟第六大經濟體及世界頂級黃金儲備。
財經
比亞迪九月全球銷售續升,出口大增逾倍
中國電動車製造商比亞迪(BYD)九月份全球銷售連續第五個月錄得增長,較去年同期上升17%至463,561輛。海外出口表現強勁,升幅達153.9%,成為支撐整體銷量的主要動力。
財經
Tesla九月歐洲多國登記數字回升
Tesla於九月份在法國、挪威及瑞典等歐洲市場的新車登記數字錄得顯著增長,延續了該公司在區內的銷售復甦勢頭。數據顯示,Tesla在歐洲的電動車市場表現持續改善,但有分析指部分增長是基於去年同期較低的比較基數。
財經
全球債券市場續受壓,美國十年期國債孳息創二十四年新高

全球債券市場週四再現拋售潮,從美國到法國、日本的政府借貸成本升至多年未見的高位,影響擴及股市等其他資產類別。美國十年期國庫券孳息率升至5.34厘,創下2002年以來的最高水平。歐洲股市亦受打擊,STOXX 600指數下跌1.2%,跌至六月以來最低。
財經
南韓九月出口首破1200億美元創新高
南韓九月出口按年增長83.5%,達1209億美元新高,半導體出口急增262.8%至603億美元,主要受全球人工智能基建帶動。首九月累計出口8145億美元,已超去年全年紀錄,全年有望突破1萬億美元。
財經
歐元區工廠增長加速至逾四年新高
最新調查顯示,歐元區工廠增長在九月持續加快,創下逾四年來最快增速。受人工智能及國防相關設備需求帶動,新訂單及產出均升至多年高位。然而,通脹壓力升溫令人憂慮,可能促使歐洲央行進一步加息。
財經
星展集團委任黑石新加坡主席為董事
星展集團宣佈,委任黑石新加坡主席Gautam Banerjee為星展銀行及其轄下多個董事會成員。Banerjee擁有逾三十年專業服務與企業管治經驗,曾於PwC任職逾三十年,出任星洲行政主席九年,將有助星展應對複雜營運環境。
財經
丹麥珠寶巨匠 Pandora 全球最大廠房落戶越南
丹麥珠寶品牌 Pandora 在越南胡志明市開設全球最大精細珠寶生產設施,投資額達 1.5 億美元。該廠房為集團第四個生產基地,預計全面運作後將僱用 7,000 名員工,並於 2030 年前承擔集團三分之一的總產能。
財經
澳門賭收九月續跌 1.2%
澳門九月賭博總收入為 180.6 億澳門元,較八月下跌 17.5%,按年亦下跌 1.2%,連續第四個月錄得跌幅,低過市場預期。累計首九個月賭收仍較去年同期增長 3.2%。
財經
藍佛安:研究增量政策保全年目標
國家財政部部長藍佛安在《求是》雜誌撰文,強調今年是「十五五」開局之年,需抓好存量政策並研究針對性強的增量政策,以推動更積極財政政策發力提效。他提出加快支出進度、擴大國內有效需求,並通過發行3000億元人民幣特別國債等措施,為完成全年經濟社會發展目標提供保障。
財經
日本央行多數委員支持加快加息步伐
日本央行九月會議意見摘要顯示,多數委員認為通脹壓力加劇,有必要加快加息步伐,使政策利率更接近目標水平。市場預期日本今年將再加息一次,但有兩名委員反對加息,內閣府代表亦憂慮加息對經濟的衝擊。
財經
道指跌443點 科技股撐納指 中概股普遍升

美股個別發展,道指跌0.86%收報50,906點,納指靠科技股支持微升0.24%至26,861點。10年期美債息升4個基點至5.29厘。中概股普遍上升,京東、理想汽車等升逾1%,今日港股相關股份值得留意。
財經
歐洲股市低收,英股第三季仍升百分之一
歐洲主要股市在油價及債息上升影響下扭轉早段升勢,錄得低收。英國及德國股市均創逾兩個月新低,其中英國富時100指數跌約0.3%,連跌三日。然而,英股第三季累計仍升1%,連升七個季度。
財經
美股道指跌443點,第三季跌近3%
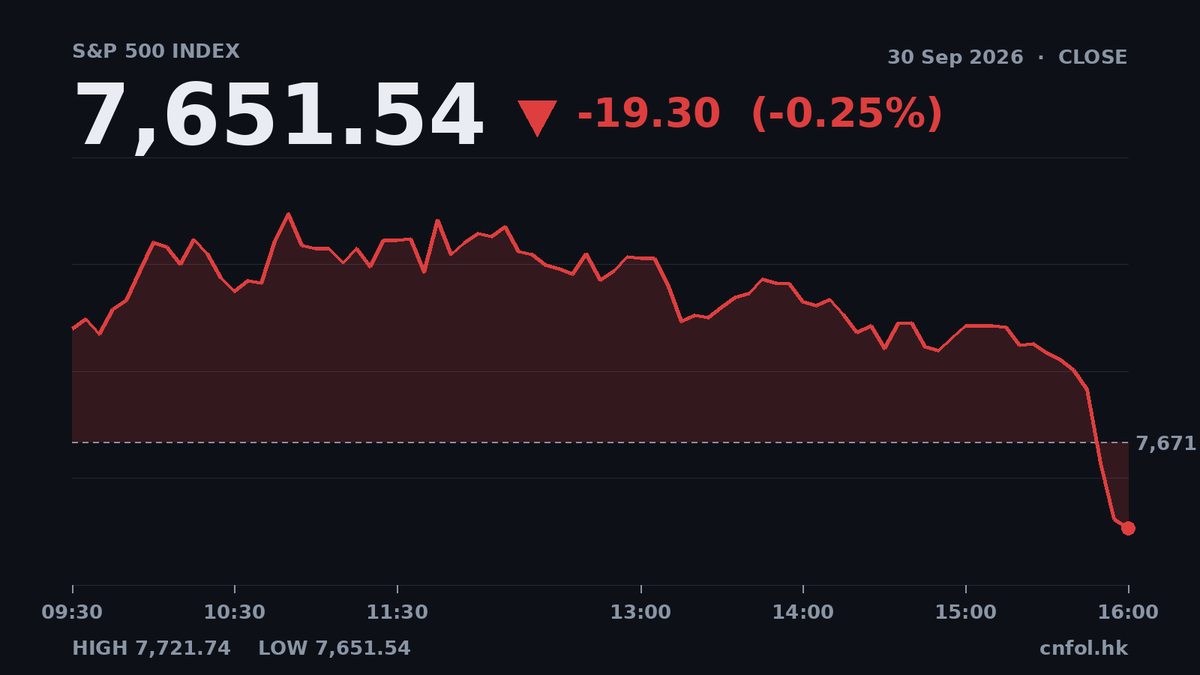
美股三大指數個別發展,道瓊斯指數及標普500指數連續三日下跌。道指收報50906點,跌443點,跌幅約0.9%,創逾三個半月新低。第三季道指累計跌2.7%,而標普500指數及納斯達克指數則連升兩季。
財經
港馬聯手簡化雙重上市框架
香港證券及期貨事務監察委員會與馬來西亞證券委員會於週三公布簡化監管程序,以便企業同時在兩地上市。根據七月二十三日簽署的諒解備忘錄,申請人只需提交單一上市申請及文件,就能在港交所主板或馬交所主板進行主要上市,並同步在另一市場進行次要上市。
財經
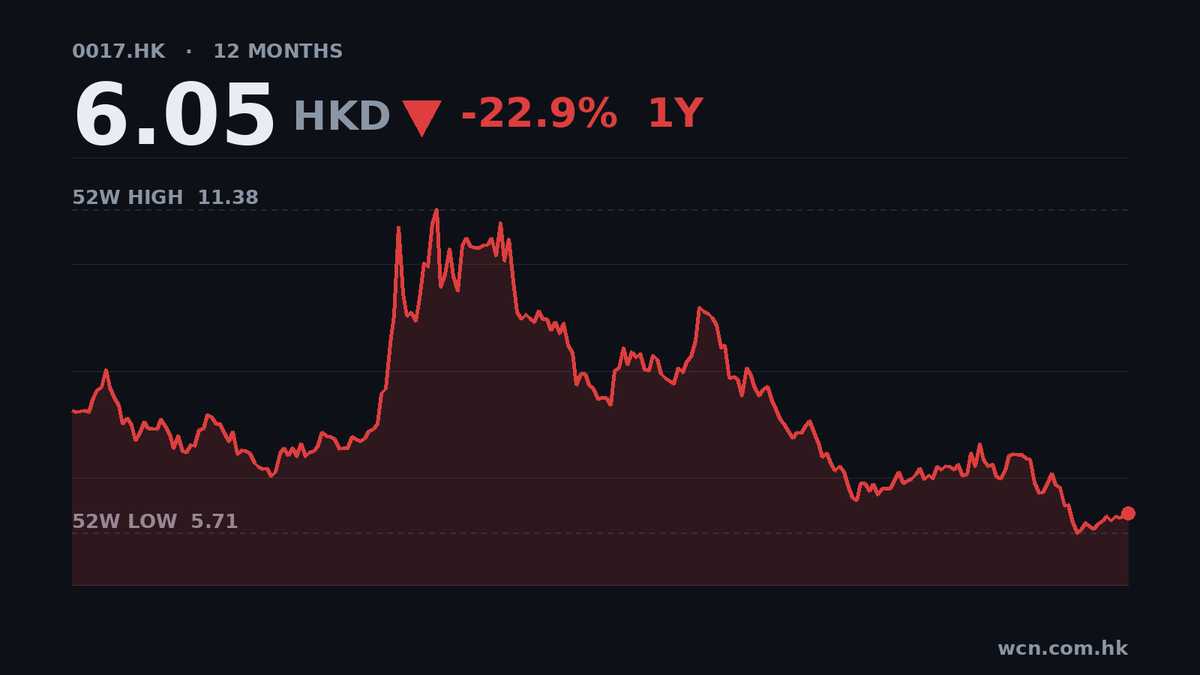
新世界全年盈利轉正,經調整溢利升28%

截至2026年6月止年度,新世界發展股東應佔溢利22.3億港元,扭轉上年虧損12.3億。撇除一次性項目後,核心營運溢利77.0億,按年增28%。股價近52週低位,但估值基礎薄弱。
財經
美國八月通脹低於預期 核心物價升幅放緩
美國八月份個人消費開支價格指數(PCE)升幅低於經濟學家預期,通脹年率由七月經修訂的3.4%回落至2.6%。聯邦儲備局關注的扣除食物及能源的核心PCE通脹,八月年率維持在3.0%,與七月經修訂後水平持平。數據或減低市場對聯儲局十月再加息的預期。
財經
港元逼近弱方兌換保證 日圓轉強旅遊成本增
港元兌美元報7.8455,距離弱方兌換保證僅45點子,港息或受壓。日圓一個月升近2%,赴日旅遊購物成本上升。人民幣在岸價年內升逾4%,北上消費變相更划算。
財經
金管局:八月存款總額升1.4% 港元貸存比率降至69.3%
金管局公布,八月份認可機構存款總額按月升1.4%,港元及外幣存款分別升2.2%及0.8%。同期貸款總額升0.3%,港元貸存比率由70.7%降至69.3%。人民幣存款按月跌2.1%,至11,015億元人民幣。
財經
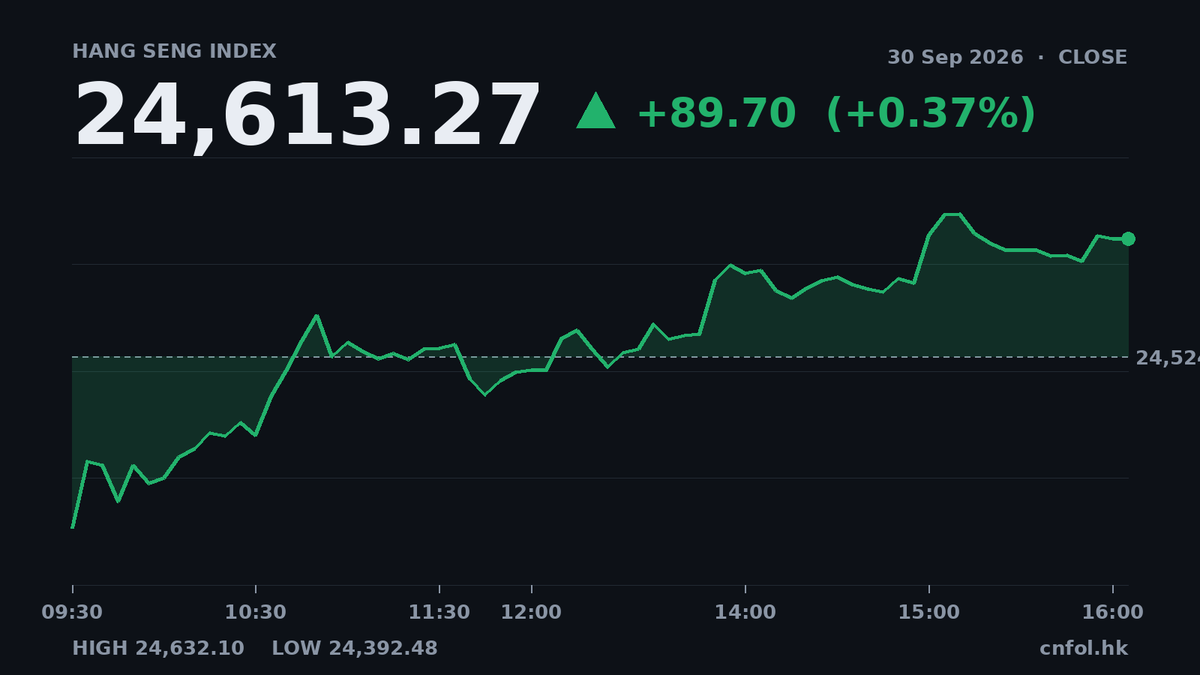
恒指全日升89點 醫藥股領漲成交增1.4%

恒指全日收報24,613點,升89點或0.37%。大市午後轉強,早市微跌後反彈。醫藥板塊表現突出,多隻股份錄得雙位數升幅。大市成交1,363億元,較上日增加1.4%。
財經
滬指第3季跌6.2% 創業板挫近28%
內地股市第3季表現疲弱,上證綜合指數累跌6.2%,深證成份指數跌逾20%,創業板指數更急挫近28%。今日收市個別發展,白酒及醫療服務股上升,半導體股則受壓。
財經
滙豐調查:港人對數碼資產認知提升 穩定幣命名RedCoin
滙豐銀行調查顯示,逾七成受訪港人曾留意穩定幣用例,近六成能正確定義。集團宣布將推出名為「RedCoin」的穩定幣,首階段聚焦個人支付,並將拓展至企業層面。
財經
永明香港委任盧湛恩出任客戶及營銷總監
永明香港宣布,委任駐新加坡的盧湛恩為新任首席客戶及營銷總監,負責推動業務增長及提升客戶體驗。盧氏曾於滙豐保險新加坡及保誠保險新加坡擔任高級市場推廣職務,具豐富保險業經驗。
財經
福特CEO警告美國須審慎對待中國車企
福特汽車行政總裁法利表示,美國必須極度審慎考慮中國車企進入美國市場的問題,並以歐洲為鑑,認為歐洲已「太遲」。法利強調,福特會與中國企業合作,同時亦會直接競爭。
財經
星展料內地製造業及非製造業活動續擴張

星展香港高級經濟師周洪禮預測,內地製造業及非製造業採購經理指數(PMI)未來數月將維持擴張,主要受AI產品需求及基建投資帶動。他認為地方政府加快公共支出及樓市政策支持,有助建築業活動,而中美會晤及人行政策亦利好前景。
財經
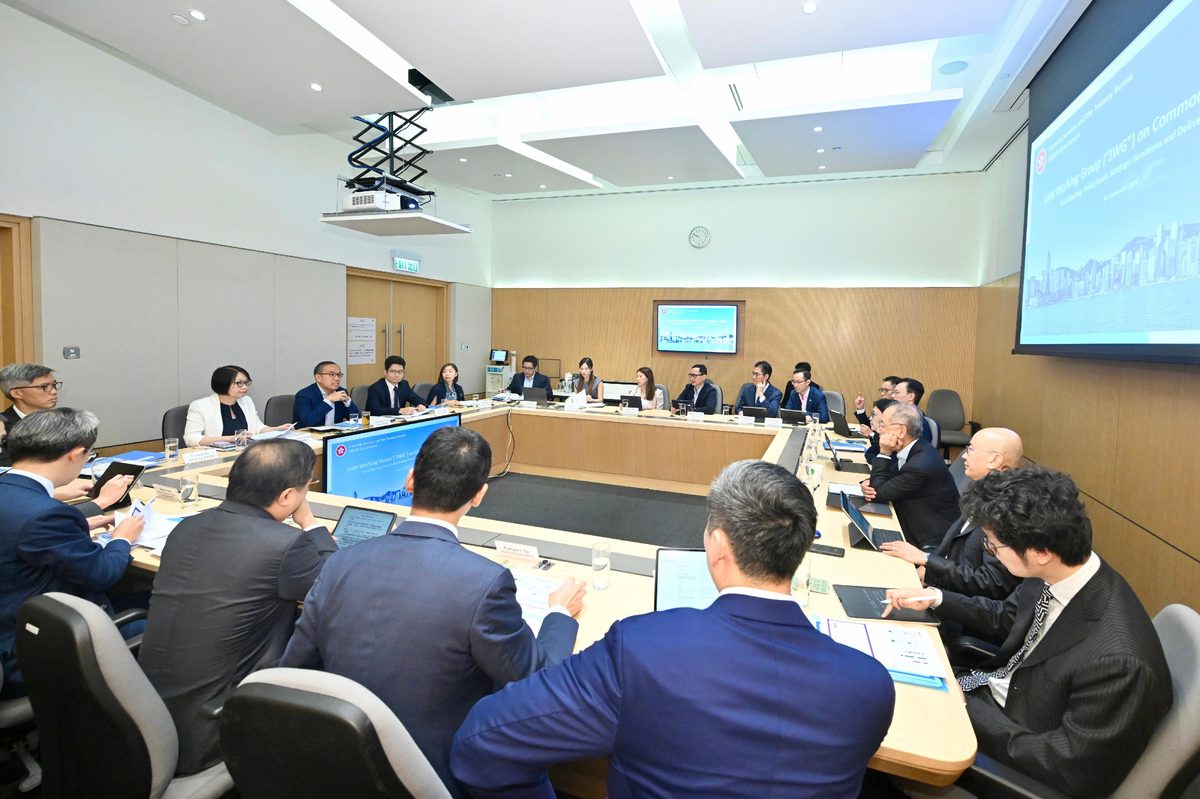
大宗商品交易工作組首次會議舉行

因應《施政報告》提出,由財庫局聯同金融監管機構成立的大宗商品交易聯合工作組,今日舉行首次會議,討論政策方向及市場機遇。財庫局局長許正宇表示,將以黃金為切入點,推動香港成為國際大宗商品交易樞紐。
財經
金管局公布知識產權融資沙盒首批審批完成
香港金融管理局宣布,知識產權融資沙盒參與銀行已完成七宗試點個案的融資審批,貸款金額由100萬至3,900萬港元,涵蓋電子、建築、玩具製造及醫療器材等行業。首批個案展現專利及商標融資潛力,為鞏固香港知識產權融資生態圈奠定基礎。
財經
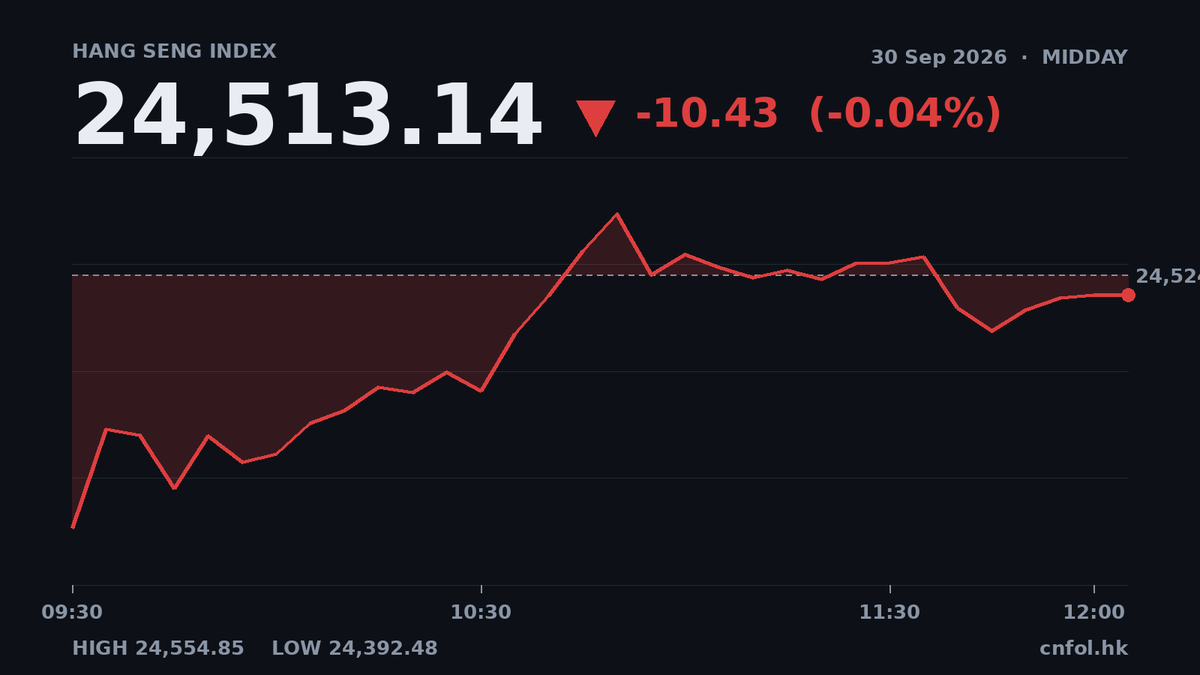
恒指半日微跌0.04%,醫藥股集體發力,7隻升逾5%

恒指半日收24,513.14,微跌0.04%,但逾半數成份股上升,中位數變幅+0.24%。醫藥股表現突出,升幅榜前10佔6席,其中金斯瑞升8.41%,成交逾10億。成交集中於騰訊、阿里巴巴等大股,半日總成交58.6億。
財經
港股半日微跌10點 晶片股受壓內房個別發展
港股在9月最後一個交易日半日跌10點,恒指報24513點,成交不足888億元。晶片股受壓,內房股個別發展,醫療醫藥股表現最佳,新股歡創科技首日掛牌升逾1.9倍。
財經
智能戒指公司Oura押後美國上市
智能戒指生產商Oura因市場波動及投資者情緒轉淡,押後原定在美國納斯達克的上市計劃。該公司原擬發售五千萬股,每股定價介乎四十至四十四美元,估值最高可達一百五十六億二千萬美元。
第 4 / 35 頁 共 1738 篇報道